Mais per biogas
L'Agenzia delle Entrate chiarisce aliquote IVA e percentuali di compensazione
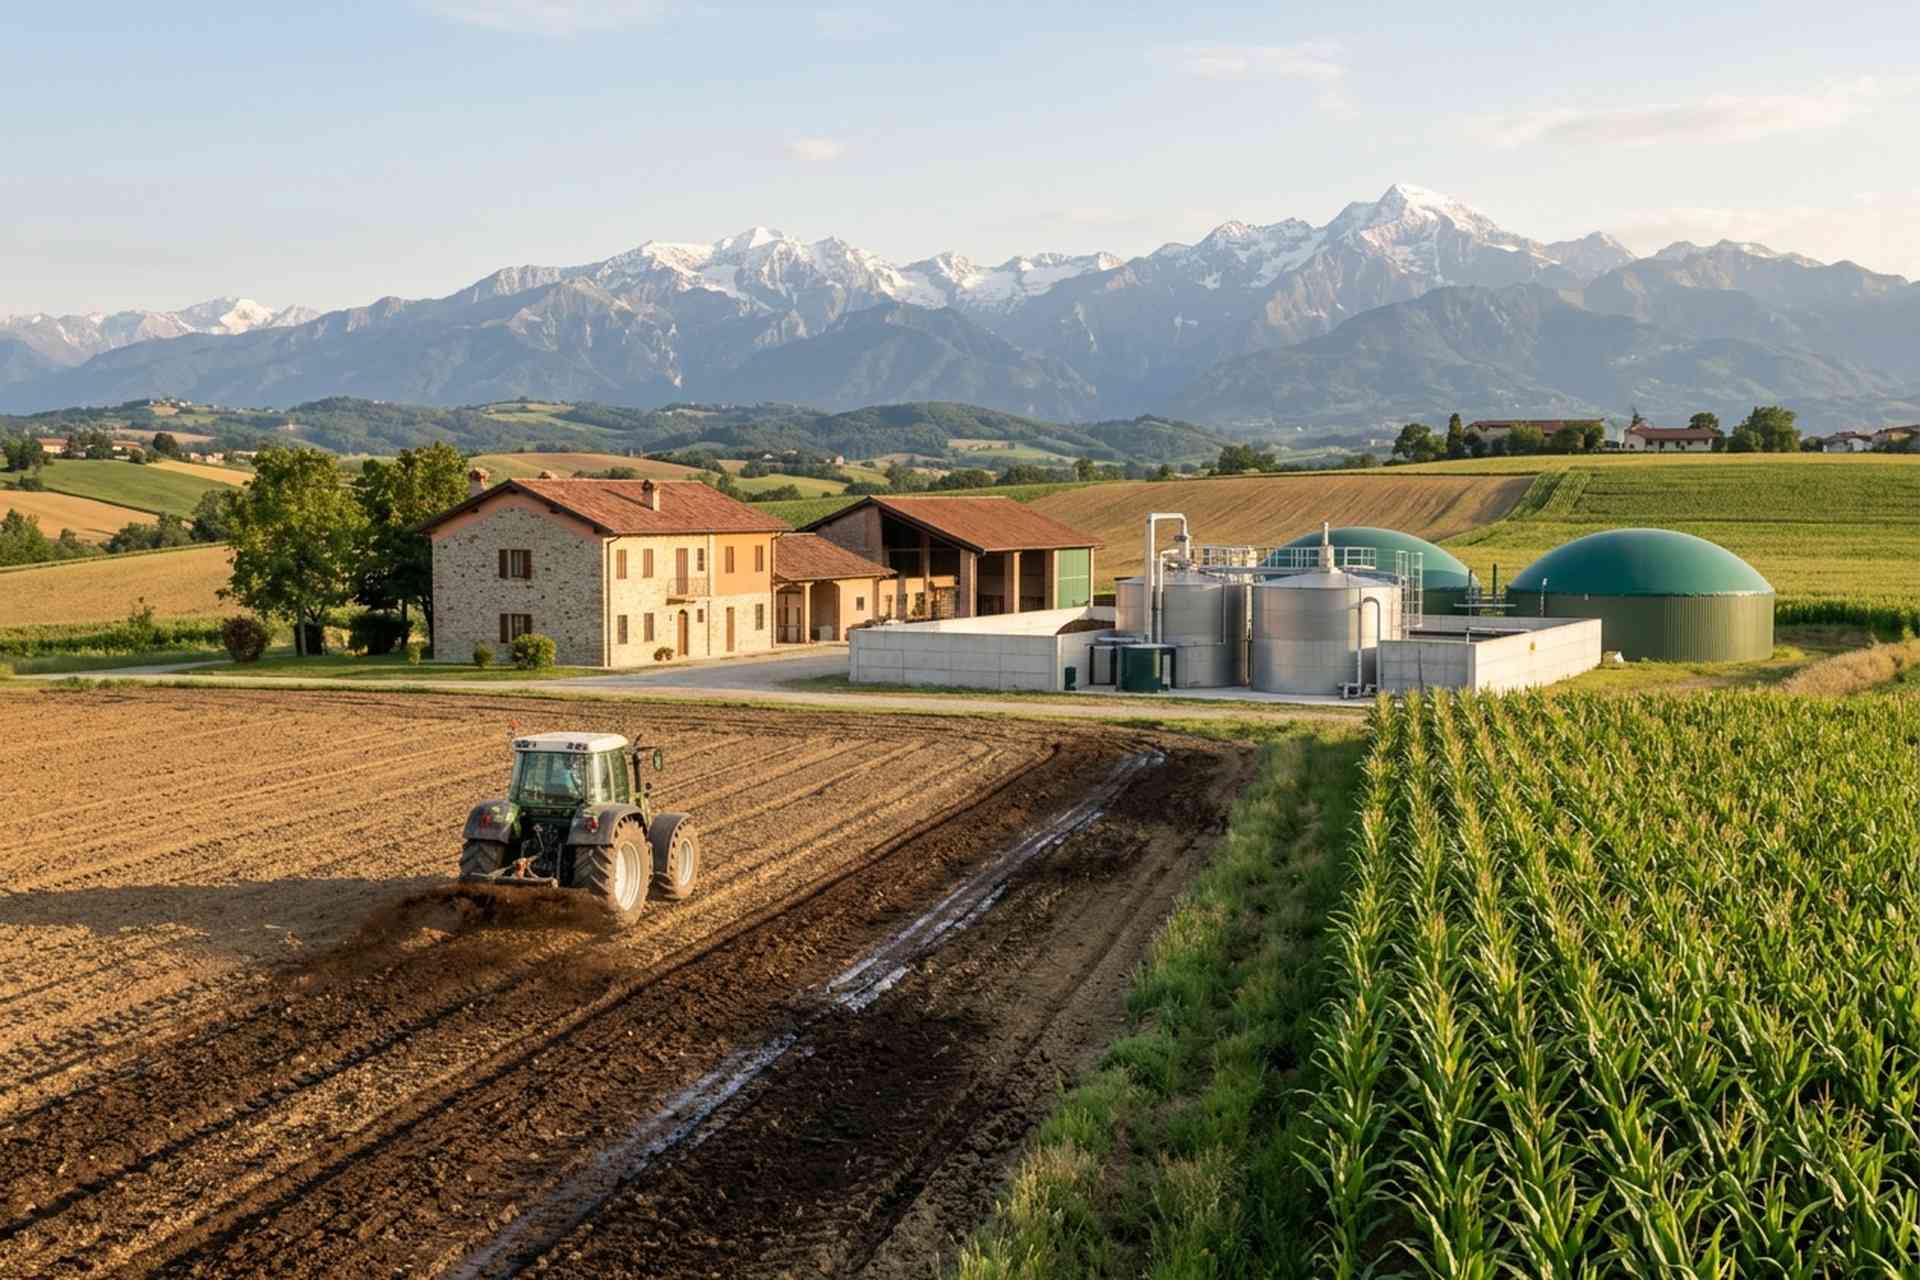
Le aziende che coltivano mais destinato agli impianti di digestione anaerobica hanno ora un riferimento chiaro sul trattamento IVA dei prodotti ceduti. Con la Risposta n. 203 del 9 novembre 2026, l’Agenzia delle Entrate ha esaminato il caso di un’azienda in regime speciale IVA agricolo (art. 34 del DPR n. 633/1972) che cede il mais all’impianto di biogas in diverse fasi della coltivazione e della lavorazione, e che riacquista dallo stesso impianto il digestato da utilizzare come fertilizzante sui propri terreni.
Il chiarimento più rilevante riguarda il metodo. Nel regime speciale agricolo vanno valutati separatamente due profili: l’aliquota IVA propria del prodotto e la possibilità di applicare la detrazione forfettaria tramite la percentuale di compensazione. Il fatto che un prodotto sia soggetto all’aliquota del 4% non significa, di per sé, che goda anche della compensazione: la Parte I della Tabella A allegata al DPR n. 633/1972 elenca in modo tassativo i prodotti agricoli ammessi al regime speciale, e se un prodotto non vi rientra l’imposta va determinata secondo il regime ordinario, con l’aliquota propria del bene.
Il criterio seguito dall’Agenzia è oggettivo: conta la natura del bene al momento della cessione, individuata attraverso la classificazione doganale effettuata dall’Agenzia delle Dogane e dei Monopoli (ADM) sui campioni forniti dall’azienda, e la successiva collocazione nella Tabella A.
Il trattamento dei quattro prodotti
Pianta intera di mais trinciata(radici, stelo, foglie, spiga, tutoli e cariossidi, ceduta prima della completa maturazione): classificata da ADM tra i residui di lavorazione dei cereali (codice NC 2302 10 10) e quindi ricondotta al n. 17 della Parte II della Tabella A. Aliquota IVA 4%; il prodotto non rientra nella Parte I, per cui si applica il regime ordinario, senza percentuale di compensazione. L’Agenzia non ha accolto la tesi dell’azienda, che riteneva applicabile l’aliquota del 10% come prodotto da foraggio.
Granella di mais secco: granella con umidità intorno all’8%, classificata da ADM come granturco (codice NC 1005 90 00) e ricondotta al n. 9 della Parte II della Tabella A. Aliquota IVA 4%; poiché il prodotto rientra tra i cereali del n. 21 della Parte I, si applica la percentuale di compensazione del 4% prevista dal decreto MEF-MASAF del 6 agosto 2025.
Residuo dell’essiccazione e della pulitura del mais(chicchi e scaglie di dimensioni variabili e residui di fibre vegetali): classificato da ADM con codice NC 2302 10 90 e ricondotto anch’esso al n. 17 della Parte II della Tabella A. Aliquota IVA 4%, regime ordinario, senza percentuale di compensazione.
Digestatoacquistato dall’impianto di biogas come fertilizzante: classificato da ADM tra i concimi di origine animale o vegetale (codice NC 3101 00 00) e ricondotto al n. 19 della Parte II della Tabella A. L’impianto che lo cede applica l’aliquota del 4%, a condizione che il digestato presenti i requisiti di fertilizzante previsti dal d.lgs. n. 75/2010 e dalla normativa europea.
Per chi cede mais agli impianti di biogas in regime speciale, la scelta della fase di cessione ha effetti diretti sulla detrazione forfettaria: solo la vendita della granella secca consente di applicare la percentuale di compensazione del 4%, mentre per la pianta intera trinciata e per i residui di lavorazione l’IVA resta al 4% ma va gestita in regime ordinario, senza compensazione. È opportuno verificare che la fatturazione sia coerente con queste indicazioni, anche alla luce dei contratti in essere con gli impianti.
Va ricordato che il parere è reso sul caso specifico e sulle analisi ADM dei campioni presentati: prodotti con caratteristiche diverse, per esempio per grado di maturazione o composizione, potrebbero ricevere una classificazione differente.
Gli uffici fiscali di Confagricoltura nelle sedi provinciali sono a disposizione degli associati per approfondimenti e per la verifica dei singoli casi.
